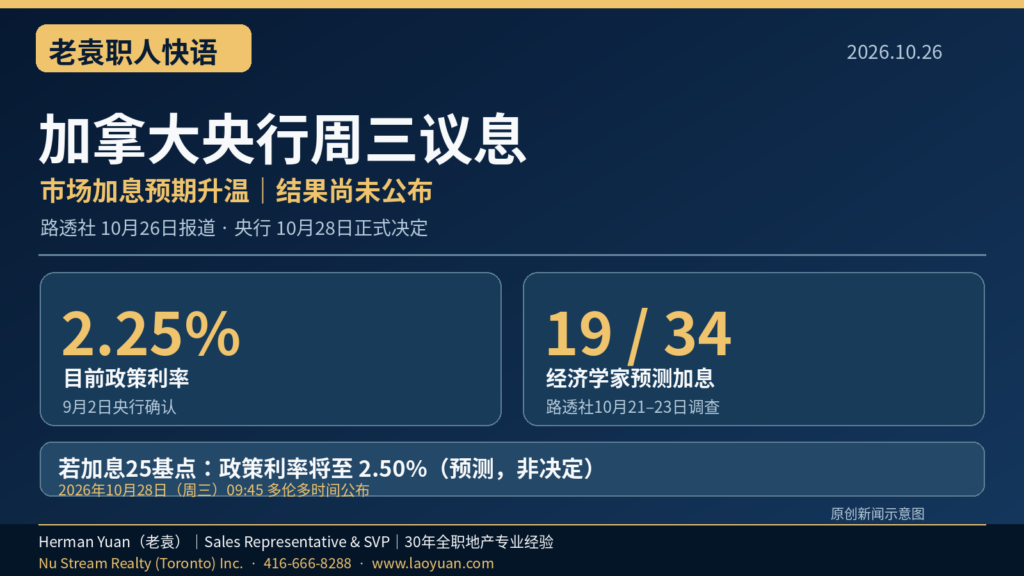
根据路透社10月26日最新报道,市场对加拿大央行本周三加息的预期正在升温。Bank of Canada将于10月28日上午9:45(多伦多时间)公布最新政策利率决定。截至今天早上,加拿大央行政策利率仍然是2.25%。
最新调查显示:
| 主要指标 | 具体情况 |
|---|---|
| 当前政策利率 | 2.25% |
| 下一次议息日期 | 2026年10月28日 |
| 最新市场主要预期 | 加息25个基点 |
| 如果加息后的政策利率 | 2.50% |
| 路透社调查经济学家 | 34人 |
| 预测本次加息人数 | 19人 |
| 预测加息比例 | 约55.9% |
| 调查期间 | 2026年10月21日至23日 |
路透社10月26日的报道指出,货币市场已经反映本周可能加息25个基点的预期。
但必须强调:这些都是市场预测,并不是加拿大央行已经决定加息。
正式结果仍然需要等待10月28日公布。
为什么市场突然担心加息?
主要原因是加拿大通胀风险仍然存在。
加拿大统计局10月19日公布的9月份整体消费者物价指数(CPI),同比上涨3.1%。不过,这次通胀上升主要受到能源价格影响。部分核心通胀指标反而有所放缓。
这意味着加拿大央行目前面对一个比较复杂的经济环境。一方面,能源价格持续高企,可能逐步增加运输、食品及其他商品成本。另一方面,加拿大经济增长及就业市场仍然面对压力。
如果央行为了控制通胀而提高利率,可能进一步增加家庭及企业的借贷成本。但如果通胀长期维持在较高水平,也可能损害家庭购买力。因此,央行必须在控制通胀与支持经济之间取得平衡。
经济学家的意见并不一致
虽然34名受访经济学家中有19人预测本周加息,但仍有15人并未作出相同预测。这说明市场并没有形成完全一致的判断。
路透社报道还指出,加拿大部分经济数据仍然偏弱。例如,近期就业报告表现不理想,制造业及住房相关数据也反映经济增长存在压力。
部分经济学家认为,在经济较弱的情况下提高利率,可能带来额外风险。因此,10月28日的利率决定具有较高的不确定性。
当天央行还会同时公布新的Monetary Policy Report(货币政策报告)。除了利率决定本身,央行对未来通胀及经济增长的预测,同样值得关注。
如果加息,对GTA买家有什么影响?
对于准备购买住宅的家庭,按揭利率变化可能影响每月还款金额。
我们用一个简单例子说明。
假设买家需要贷款60万加元,采用25年摊还期。
| 按揭利率 | 每月还款约 |
|---|---|
| 4.50% | $3,321 |
| 4.75% | $3,405 |
| 每月差额 | $84 |
以上采用加拿大常见的固定按揭计息方式作示例计算。如果贷款利率提高0.25个百分点,每月还款大约增加84加元。
但这里有一个非常重要的区别:
央行政策利率提高0.25个百分点,不代表所有银行的按揭利率都会自动提高相同幅度。
浮动按揭利率通常与银行Prime Rate关系较密切。
固定按揭利率则更多受到债券收益率及金融市场融资成本影响。
而且,部分浮动按揭产品即使利率变化,每月付款金额也不一定立即改变,可能先影响本金偿还速度。因此,买家应该按照自己的具体贷款产品进行计算。
对GTA卖家、业主和投资者有什么影响?
对于准备卖房的业主:
如果市场借贷成本上升,部分买家可能更加谨慎。但房价并不会因为央行加息就必然立即下跌。最终仍然取决于供应、需求、就业及市场信心。
对于准备续约按揭的业主:
应该提前了解现有贷款到期日期,并比较不同贷款期限及利率。特别是未来六个月需要续约的业主,最好提前进行现金流预算。
对于出租物业投资者:
需要关注租金收入是否足以承担按揭、管理费、物业税及维修费用。如果投资物业已经出现负现金流,融资成本进一步上升可能增加持有压力。
对于首次置业买家:
虽然部分GTA住宅价格已经较市场高峰有所调整,但购房能力仍然取决于家庭收入、首付金额及融资成本。不能只因为房价下降,就认为每月供款一定更加轻松。
【老袁职人快语】
我从1996年开始全职从事房地产,三十年来经历过加拿大不同的利率环境。
我一直认为:房地产市场最难预测的,不是利率会不会变化,而是市场参与者会怎样回应利率变化。
例如,当市场预期未来利率下降时,一些买家可能选择等待。但如果市场突然开始预期利率上升,部分买家又可能考虑提前锁定贷款条件。
然而,这不代表所有人都应该赶在央行议息之前买房。对于普通家庭来说,购买住宅是一项长期财务决定。不能只根据一次利率会议的市场预测作出决定。
我认为,今天特别值得关注的是:加拿大整体通胀仍然偏高,但经济增长和就业情况又存在压力。这两种因素可能对房地产市场产生不同影响。
如果央行加息,融资成本可能上升。但如果央行不加息,市场也不一定马上恢复活跃,因为买家仍然可能担心就业及未来收入。
因此,我建议准备买房的客户,至少按照目前利率及利率上升0.5个百分点两种情况计算每月还款。
对于已经持有投资物业的客户,更应该检查未来续约时的现金流。
假设一套Condo每月租金收入为$2,500。如果按揭、管理费、物业税及其他费用合计已经达到$2,800,那么每月便存在约$300的现金流缺口。如果融资成本进一步增加,投资者需要有足够的资金承担。
但另一方面,如果物业位于需求稳定的社区,而且投资者拥有较长的持有期限,短期利率变化也未必改变其整体投资计划。
我认为,房地产投资最重要的不是准确猜中下一次央行会加息还是减息,而是确保自己的财务安排能够承受不同的利率环境。
对于Markham及Richmond Hill的买家,我建议继续关注实际成交价格,同时提前向贷款机构了解融资条件。
如果10月28日央行真的调整利率,我们还需要进一步观察各大银行如何调整贷款产品,而不能简单把政策利率变化直接套用到所有按揭上。
新闻来源:
路透社|Reuters
2026年10月26日:
Bank of Canada Expected to Hike Rate on Wednesday
加拿大央行官方政策利率
截至2026年10月26日,最近一次决定为2026年9月2日维持2.25%。
Bank of Canada — Policy Interest Rate
加拿大央行官方议息日程
2026年10月28日上午9:45公布。